- Sie sind auf der Seite:
- Home ›
- HYPOTHEKEN UND HYPOTHEKARZINSEN IN DER SCHWEIZ: DIE SITUATION IM OKTOBER 2026
HYPOTHEKEN UND HYPOTHEKARZINSEN IN DER SCHWEIZ: DIE SITUATION IM OKTOBER 2026
30/10/2026
Der Kauf einer Immobilie gehört zu den wichtigsten Entscheidungen im Leben. Ob es sich um das erste Eigenheim, eine Immobilie, die besser zu den veränderten Bedürfnissen der Familie passt, oder eine Immobilieninvestition handelt: Bei der Entscheidung geht es um weit mehr als nur um Lage, Wohnfläche und Ausstattung. Eine ebenso wichtige Rolle spielen die Finanzierungsbedingungen, die die Tragbarkeit des Kaufs und die langfristige finanzielle Planung maßgeblich beeinflussen können.
In der Schweiz ist die Entwicklung der Hypothekarzinsen daher ein wichtiger Faktor, den es im Auge zu behalten gilt. Dies betrifft nicht nur Menschen, die eine Immobilie kaufen möchten, sondern auch Eigentümer, bei denen die Erneuerung einer bestehenden Hypothek bevorsteht. Wer versteht, wie sich die Zinsen entwickeln, welche Faktoren sie beeinflussen und welche Möglichkeiten der Markt bietet, kann solche Entscheidungen fundierter treffen.
Im Oktober 2026 befindet sich der Schweizer Hypothekarmarkt in einer Phase relativer Stabilität. Mitte Oktober liegt der Referenzzinssatz, den Banken zur Berechnung zehnjähriger Festhypotheken heranziehen, der zehnjährige CHF-Zinsswap (IRS), bei rund 0,89% und damit praktisch unverändert gegenüber den 0,88% der Vorwoche. Dieser Wert deutet auf stabile Rahmenbedingungen für die Finanzierung hin, auch wenn das internationale Umfeld weiterhin von gewissen Unsicherheiten geprägt ist.
Die Entscheidungen der Zentralbanken, die Entwicklung der Inflation und die Dynamik der Anleihemärkte beeinflussen weiterhin die Zinsaussichten – auch in einem Land wie der Schweiz, das traditionell für seine finanzielle Stabilität bekannt ist.
Wie stellt sich die Situation im Oktober 2026 also konkret dar, und was bedeutet sie für Menschen, die im Tessin eine Immobilie kaufen oder ihre Hypothek erneuern möchten?
Festhypotheken: Ein Oktober im Zeichen der Stabilität
Auf dem Schweizer Markt sind Festhypotheken besonders für jene interessant, die ihre Finanzierungskosten im Voraus kennen möchten. Wer sich für eine Laufzeit von fünf, sieben oder zehn Jahren entscheidet, schützt sich während der Vertragsdauer vor möglichen Zinsschwankungen und kann seine Haushaltsfinanzen besser planen.
Die Zahlen von Mitte Oktober bestätigen ein relativ ruhiges Marktumfeld. Der zehnjährige CHF-IRS, einer der wichtigsten Referenzwerte für die Festlegung langfristiger Hypothekarzinsen, liegt bei 0,89%. Gegenüber der Vorwoche entspricht dies einer Veränderung von lediglich 0,01 Prozentpunkten.
Dabei ist es wichtig, zwischen diesem Referenzwert und dem Zinssatz zu unterscheiden, den eine Bank ihren Kunden tatsächlich anbietet. Der IRS bildet einen Bestandteil der Finanzierungskosten. Hinzu kommen die Marge der Bank sowie weitere Faktoren, etwa die Laufzeit, das finanzielle Profil des Kreditnehmers und die Merkmale der jeweiligen Finanzierung.
Zwei Käufer, die zum selben Zeitpunkt eine Hypothek beantragen, können daher unterschiedliche Konditionen erhalten, obwohl das allgemeine Zinsumfeld identisch ist.
Die relative Stabilität der Marktindikatoren bietet dennoch eine hilfreiche Grundlage für alle, die einen Immobilienkauf planen. Sie ermöglicht es, verschiedene Alternativen besser einzuschätzen, Finanzierungsmodelle zu vergleichen und zu überlegen, wie viel Planungssicherheit in den kommenden Jahren gewünscht ist.
Das bedeutet allerdings nicht, dass es eine allgemein gültige Lösung gibt. Eine langfristige Festhypothek kann für Menschen geeignet sein, die Wert auf vorhersehbare Kosten legen, während andere Modelle den Bedürfnissen nach größerer Flexibilität besser entsprechen können. Die Entscheidung hängt vom Immobilienvorhaben, dem Zeithorizont und der individuellen Vermögenssituation des Käufers ab.
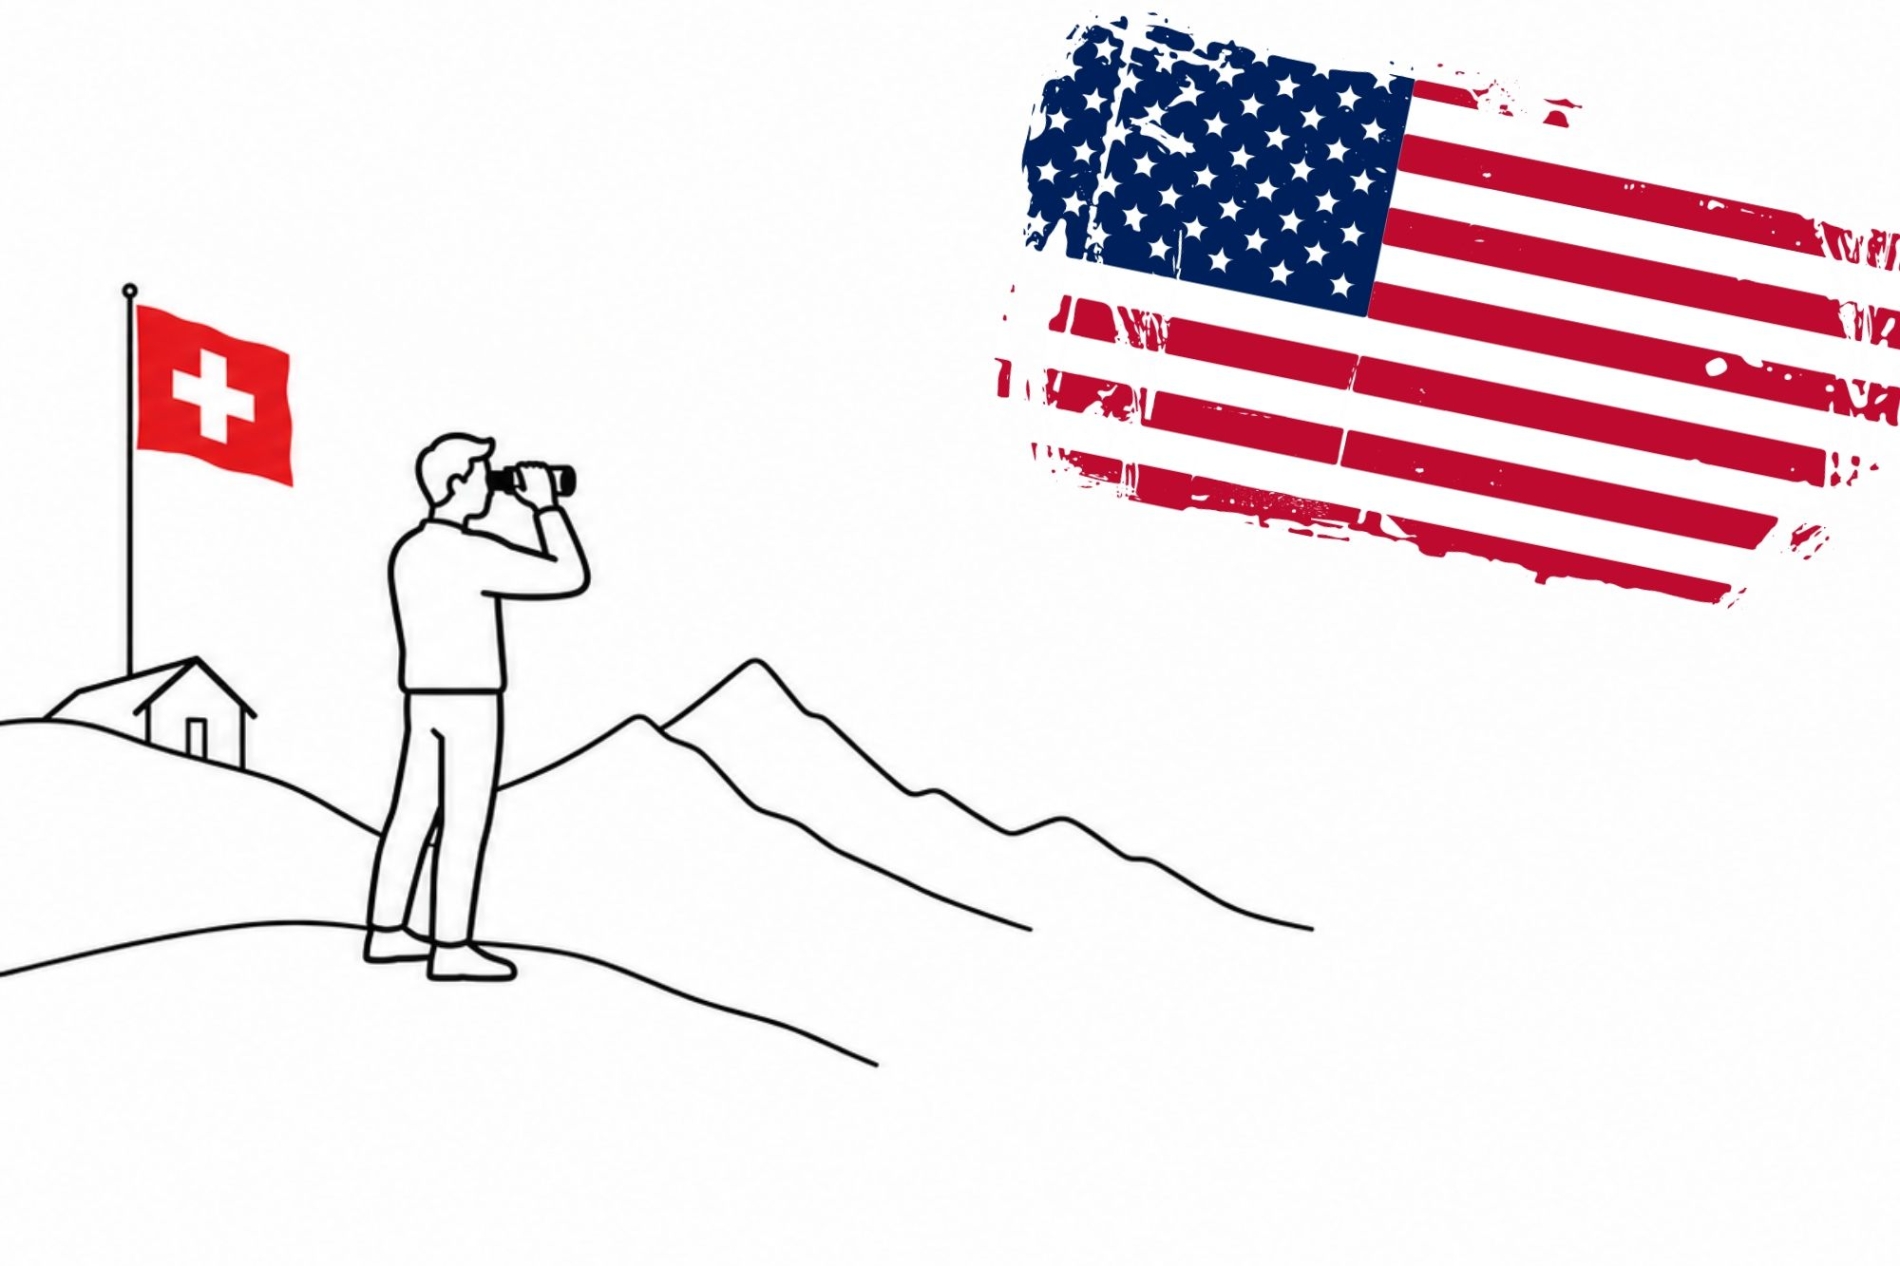
Die Schweiz blickt in die USA: Warum internationale Märkte eine Rolle spielen
Um die Entwicklung der Schweizer Hypothekarzinsen zu verstehen, lohnt sich auch ein Blick über die Landesgrenzen hinaus. Die Konditionen für Festhypotheken hängen nicht ausschließlich von den Entscheidungen der Schweizerischen Nationalbank ab, sondern werden auch von den Entwicklungen an den internationalen Kapitalmärkten beeinflusst.
Im Verlauf des Jahres 2026 standen die langfristigen Zinssätze zeitweise unter Aufwärtsdruck. Ende September lag der durchschnittliche indikative Zinssatz für eine zehnjährige Festhypothek in der Schweiz bei 2,07%, während derjenige für eine fünfjährige Laufzeit 1,90% betrug. Gegenüber den Vormonaten entsprach dies einem Anstieg, der vor allem auf höhere Finanzierungskosten an den Kapitalmärkten zurückzuführen war.
Eine wichtige Rolle spielen dabei die Vereinigten Staaten. Die Erwartungen hinsichtlich zukünftiger Entscheidungen der US-Notenbank Federal Reserve beeinflussen die Anleiherenditen und damit indirekt auch die Finanzierungsbedingungen in anderen Ländern.
Dieser Zusammenhang ist nicht unmittelbar: Steigende US-Zinsen führen nicht zwangsläufig zu einem sofortigen oder proportionalen Anstieg der Schweizer Hypothekarzinsen. Wenn jedoch der Aufwärtsdruck auf die internationalen Anleiherenditen zunimmt, kann sich dies auch auf den Schweizer Markt auswirken.
Gerade diese gegenseitige Abhängigkeit macht das aktuelle Umfeld interessant. Schweizer Referenzzinssätze können über mehrere Wochen relativ stabil bleiben, während sich die Erwartungen an den Finanzmärkten weiter verändern.
Für Menschen, die eine Finanzierung wählen müssen, bedeutet dies, dass der Zeitpunkt der Entscheidung zwar wichtig ist, aber nicht das einzige Kriterium sein sollte. Den perfekten Tag zu finden, um einen Zinssatz festzuschreiben, ist äußerst schwierig. Sinnvoller ist es, zu prüfen, ob die verfügbaren Konditionen zum eigenen Immobilienvorhaben und zur persönlichen Risikobereitschaft passen.
Die Rolle der Schweizerischen Nationalbank und die Aussichten für die kommenden Monate
Im Inland bleiben die geldpolitischen Rahmenbedingungen relativ günstig. Bei ihrem Entscheid vom 24. September 2026 beließ die Schweizerische Nationalbank ihren Leitzins bei 0%, da sie die bestehenden monetären Bedingungen als angemessen erachtete, um die Preisstabilität zu gewährleisten und die Wirtschaft zu unterstützen.
Die Inflation in der Schweiz bleibt im Vergleich zu vielen anderen Volkswirtschaften niedrig, auch wenn sie im Laufe des Jahres leicht gestiegen ist, hauptsächlich aufgrund der Energiepreise. Nach Einschätzung der SNB bleibt der Inflationsdruck auf mittlere Sicht begrenzt.
Dies trägt dazu bei, dass die Schweiz trotz internationaler Spannungen weiterhin von einem relativ stabilen Finanzumfeld profitiert.
Allerdings muss zwischen dem Leitzins der SNB und den von den Banken angebotenen Hypothekarzinsen unterschieden werden. Der Leitzins beeinflusst vor allem die kurzfristigen Finanzierungskosten und SARON-basierte Hypotheken. Langfristige Festhypotheken hingegen reagieren stärker auf die Erwartungen, die sich in den Swap-Sätzen und Anleiherenditen widerspiegeln.
Es ist daher durchaus möglich, dass der Leitzins unverändert bleibt, während sich die Konditionen für eine zehnjährige Festhypothek verändern.
Mit Blick auf die letzten Monate des Jahres 2026 ist eher Vorsicht als Besorgnis angebracht. Es gibt keine ausreichenden Anhaltspunkte, um einen unmittelbar bevorstehenden Anstieg der Schweizer Zinsen mit Sicherheit vorherzusagen. Gleichzeitig sollte die derzeitige Stabilität nicht als selbstverständlich betrachtet werden.
Die Entscheidungen der wichtigsten Zentralbanken, die Inflationsentwicklung und die Bedingungen an den Anleihemärkten werden weiterhin entscheidend sein.
Immobilienkauf oder Hypothekarerneuerung: Wie ist die aktuelle Situation zu bewerten?
Für Menschen, die in Lugano oder im übrigen Tessin eine Immobilie erwerben möchten, sind die Finanzierungsbedingungen ein wesentlicher Bestandteil der gesamten Immobilienbewertung.
Der Kaufpreis ist dabei nur einer von mehreren Faktoren. Für die Tragbarkeit der Finanzierung spielen auch die verfügbaren Eigenmittel, die Höhe der Hypothek, die Laufzeit, allfällige Amortisationen und die laufenden Unterhaltskosten der Immobilie eine wichtige Rolle.
Selbst scheinbar geringe Zinsunterschiede können sich über die Zeit erheblich auswirken. Bei einer Hypothek von CHF 800'000 entspricht beispielsweise eine Veränderung um 0,25 Prozentpunkte einer Differenz von CHF 2'000 pro Jahr bei den Zinskosten, sofern der ausstehende Kreditbetrag unverändert bleibt.
Deshalb ist es wichtig, verschiedene Hypothekarangebote zu vergleichen und sich nicht ausschließlich am beworbenen Zinssatz zu orientieren.
Eine zehnjährige Festhypothek kann Menschen mehr Sicherheit bieten, die ihre Ausgaben möglichst genau planen möchten. Eine kürzere Laufzeit kann dagegen besser geeignet sein, wenn Veränderungen der Vermögens- oder Wohnsituation absehbar sind. Eine SARON-Hypothek wiederum weist andere Eigenschaften auf und setzt eine größere Bereitschaft voraus, mögliche Schwankungen der Zinskosten in Kauf zu nehmen.
Auch bestehende Immobilieneigentümer sollten den Ablauf ihrer Hypothek rechtzeitig im Blick behalten. Wer frühzeitig verschiedene Möglichkeiten prüft, kann Angebote vergleichen, eine mögliche vorzeitige Verlängerung in Betracht ziehen und eine Entscheidung ohne den Druck einer unmittelbar bevorstehenden Fälligkeit treffen.
Das bedeutet nicht, dass es immer die beste Lösung ist, einen Zinssatz sofort festzuschreiben. Vielmehr gilt: Eine fundierte Entscheidung entsteht durch gute Vorbereitung – nicht durch den Versuch, die Marktentwicklung perfekt vorherzusagen.
Die Einschätzung von MDA Group Real Estate
Die Entwicklung der Hypothekarzinsen im Oktober 2026 verdeutlicht einen grundlegenden Aspekt des Immobilienmarktes: Der Wert eines Immobilienkaufs lässt sich nicht unabhängig von seinen Finanzierungsbedingungen beurteilen.
Eine Immobilie kann aufgrund ihrer Lage, ihrer Bauqualität und ihres langfristigen Wertsteigerungspotenzials eine attraktive Gelegenheit darstellen. Die finanzielle Tragbarkeit der Investition hängt jedoch auch von der gewählten Finanzierungsstruktur ab.
Aus diesem Grund berücksichtigt MDA Group Real Estate bei der Begleitung eines Immobilienkaufs nicht nur die Eigenschaften der Immobilie und ihre angemessene Positionierung am Markt, sondern auch das wirtschaftliche Umfeld, in dem die Transaktion stattfindet.
Für Menschen, die in Lugano oder im übrigen Tessin ein Zuhause suchen, bedeutet dies, die Immobiliensuche ganzheitlich anzugehen: die passende Immobilie finden, ihren Wert verstehen, die Tragbarkeit der Investition beurteilen und die Finanzierungsfragen gemeinsam mit qualifizierten Finanzexperten koordinieren.
Dasselbe Prinzip gilt für den Erwerb von Anlageimmobilien. In diesen Fällen beeinflussen die Kapitalkosten unmittelbar die Wirtschaftlichkeit der Investition und müssen zusammen mit den erwarteten Renditen, den Bewirtschaftungskosten und den Perspektiven des lokalen Immobilienmarktes betrachtet werden.
Die Mitte Oktober beobachtete relative Zinsstabilität bietet ein Umfeld, in dem sich Immobilienentscheidungen sorgfältig planen lassen, ohne sie zwangsläufig beschleunigen zu müssen. Gleichzeitig erinnern die internationalen Unsicherheiten daran, wie wichtig eine mittel- bis langfristige Perspektive bleibt.
Der richtige Zeitpunkt für einen Immobilienkauf fällt nicht unbedingt mit dem niedrigsten Zinssatz zusammen. Entscheidend ist vielmehr das Zusammenspiel aus einer werthaltigen Immobilie, tragbaren Finanzierungsbedingungen und einem klar definierten Immobilienvorhaben.
Auf diesem Gleichgewicht beruhen nachhaltige Immobilienentscheidungen – unabhängig von den Schwankungen der Finanzmärkte.
Lesen Sie die anderen Nachrichten:
- HYPOTHEKEN UND HYPOTHEKARZINSEN IN DER SCHWEIZ: DIE SITUATION IM OKTOBER 2026
- WOHNEN IN PREGASSONA, SONVICO UND BARBENGO: WOHNQUARTIERE RUND UM LUGANO
- BAULAND IM TESSIN: WIE SICH DER MARKT VERÄNDERT UND WORAUF KÄUFER ACHTEN SOLLTEN
- EIN GRUNDSTÜCK IM TESSIN VERKAUFEN: SO LÄSST SICH SEIN POTENZIAL IN EINEM ZUNEHMEND SELEKTIVEN MARKT OPTIMAL NUTZEN
- IMMOBILIENMARKT IM TESSIN: BILANZ DES ERSTEN HALBJAHRES 2026 UND AUSBLICK
- DAS ZUHAUSE ALS ORT DER BEGEGNUNG: WIE SICH HOCHWERTIGE WOHNRÄUME IM TESSIN VERÄNDERN
- TICINO REAL ESTATE INDEX: DEN IMMOBILIENMARKT VERSTEHEN – AUF BASIS FUNDIERTER DATEN
- ZWEI VILLEN, EINE HANDSCHRIFT: QUALITÄT
- AUS NORDEUROPA (UND SÜDAMERIKA) NACH LUGANO: WARUM GROSSE VERMÖGEN DEN CERESIO WÄHLEN
- SOMMER IN LUGANO: EIN ZUHAUSE ZWISCHEN SEE, NATUR UND ERHOLUNG ENTSCHEIDEN
- OUTDOOR LIVING IM TESSIN: GÄRTEN, TERRASSEN UND AUßENBEREICHE IN MODERNEN WOHNKONZEPTEN
- WARUM SICH IMMER MEHR UNTERNEHMER FÜR LUGANO ZUM LEBEN UND INVESTIEREN ENTSCHEIDEN