MUTUI E TASSI IPOTECARI IN SVIZZERA: LA SITUAZIONE A FINE OTTOBRE 2026
30/10/2026
Acquistare una casa è una delle decisioni più importanti nella vita di una persona. Che si tratti della prima abitazione, di una proprietà più adatta alle nuove esigenze familiari o di un investimento immobiliare, la scelta non riguarda soltanto la posizione, gli spazi e le caratteristiche dell'immobile. Un ruolo altrettanto importante è svolto dalle condizioni di finanziamento, che possono influenzare in modo significativo la sostenibilità dell'acquisto e la pianificazione economica nel lungo periodo.
In Svizzera, l'andamento dei tassi ipotecari rappresenta quindi un elemento da osservare con attenzione, non soltanto per chi sta cercando casa, ma anche per chi possiede già un immobile e si avvicina al rinnovo del proprio mutuo. Comprendere come si muovono i tassi, quali fattori ne influenzano l'evoluzione e quali opportunità offre il mercato permette di affrontare queste decisioni con maggiore consapevolezza.
A ottobre 2026, il mercato ipotecario svizzero attraversa una fase di relativa stabilità. A metà mese, il tasso di riferimento utilizzato dalle banche per il calcolo delle ipoteche fisse a dieci anni, l'IRS CHF a 10 anni, si attesta intorno allo 0,89%, praticamente invariato rispetto allo 0,88% della settimana precedente. Un dato che suggerisce continuità nelle condizioni di riferimento, ma che si inserisce in uno scenario internazionale ancora caratterizzato da alcune incertezze.
Le decisioni delle banche centrali, l'andamento dell'inflazione e le dinamiche dei mercati obbligazionari continuano infatti a influenzare le prospettive dei tassi, anche in un Paese tradizionalmente stabile come la Svizzera.
Qual è, dunque, la situazione a ottobre 2026 e cosa significa concretamente per chi desidera acquistare casa o rinnovare un'ipoteca in Ticino?
Tassi Ipotecari Fissi: un Ottobre All'Insegna della Stabilità
Nel mercato svizzero, le ipoteche a tasso fisso rappresentano una soluzione particolarmente interessante per chi desidera conoscere in anticipo il costo del proprio finanziamento. Scegliere una durata di cinque, sette o dieci anni significa proteggersi dalle eventuali oscillazioni dei tassi durante il periodo contrattuale, rendendo più prevedibile la pianificazione finanziaria familiare.
Il dato di metà ottobre conferma un contesto relativamente tranquillo. L'IRS CHF a dieci anni, uno dei principali parametri di riferimento per la determinazione dei tassi ipotecari fissi di lunga durata, si colloca allo 0,89%, con una variazione di appena 0,01 punti percentuali rispetto alla settimana precedente.
È importante distinguere questo indicatore dal tasso effettivamente proposto al cliente. L'IRS rappresenta infatti una componente del costo del finanziamento, alla quale la banca aggiunge il proprio margine e altre considerazioni legate alla durata, al profilo del richiedente e alle caratteristiche dell'operazione.
Due acquirenti che richiedono un'ipoteca nello stesso momento possono quindi ricevere condizioni differenti, anche a fronte di un contesto generale dei tassi identico.
La relativa stabilità dei parametri di mercato offre comunque un elemento utile a chi sta pianificando un acquisto. Permette di valutare le alternative con maggiore chiarezza, confrontare diverse strutture di finanziamento e comprendere quale livello di certezza si desidera mantenere nei prossimi anni.
Non significa necessariamente che esista un'unica scelta corretta. Un'ipoteca fissa di lunga durata può essere adatta a chi privilegia la prevedibilità delle uscite, mentre altre soluzioni possono rispondere meglio a esigenze di flessibilità. La decisione dipende dal progetto immobiliare, dall'orizzonte temporale e dalla situazione patrimoniale del singolo acquirente.
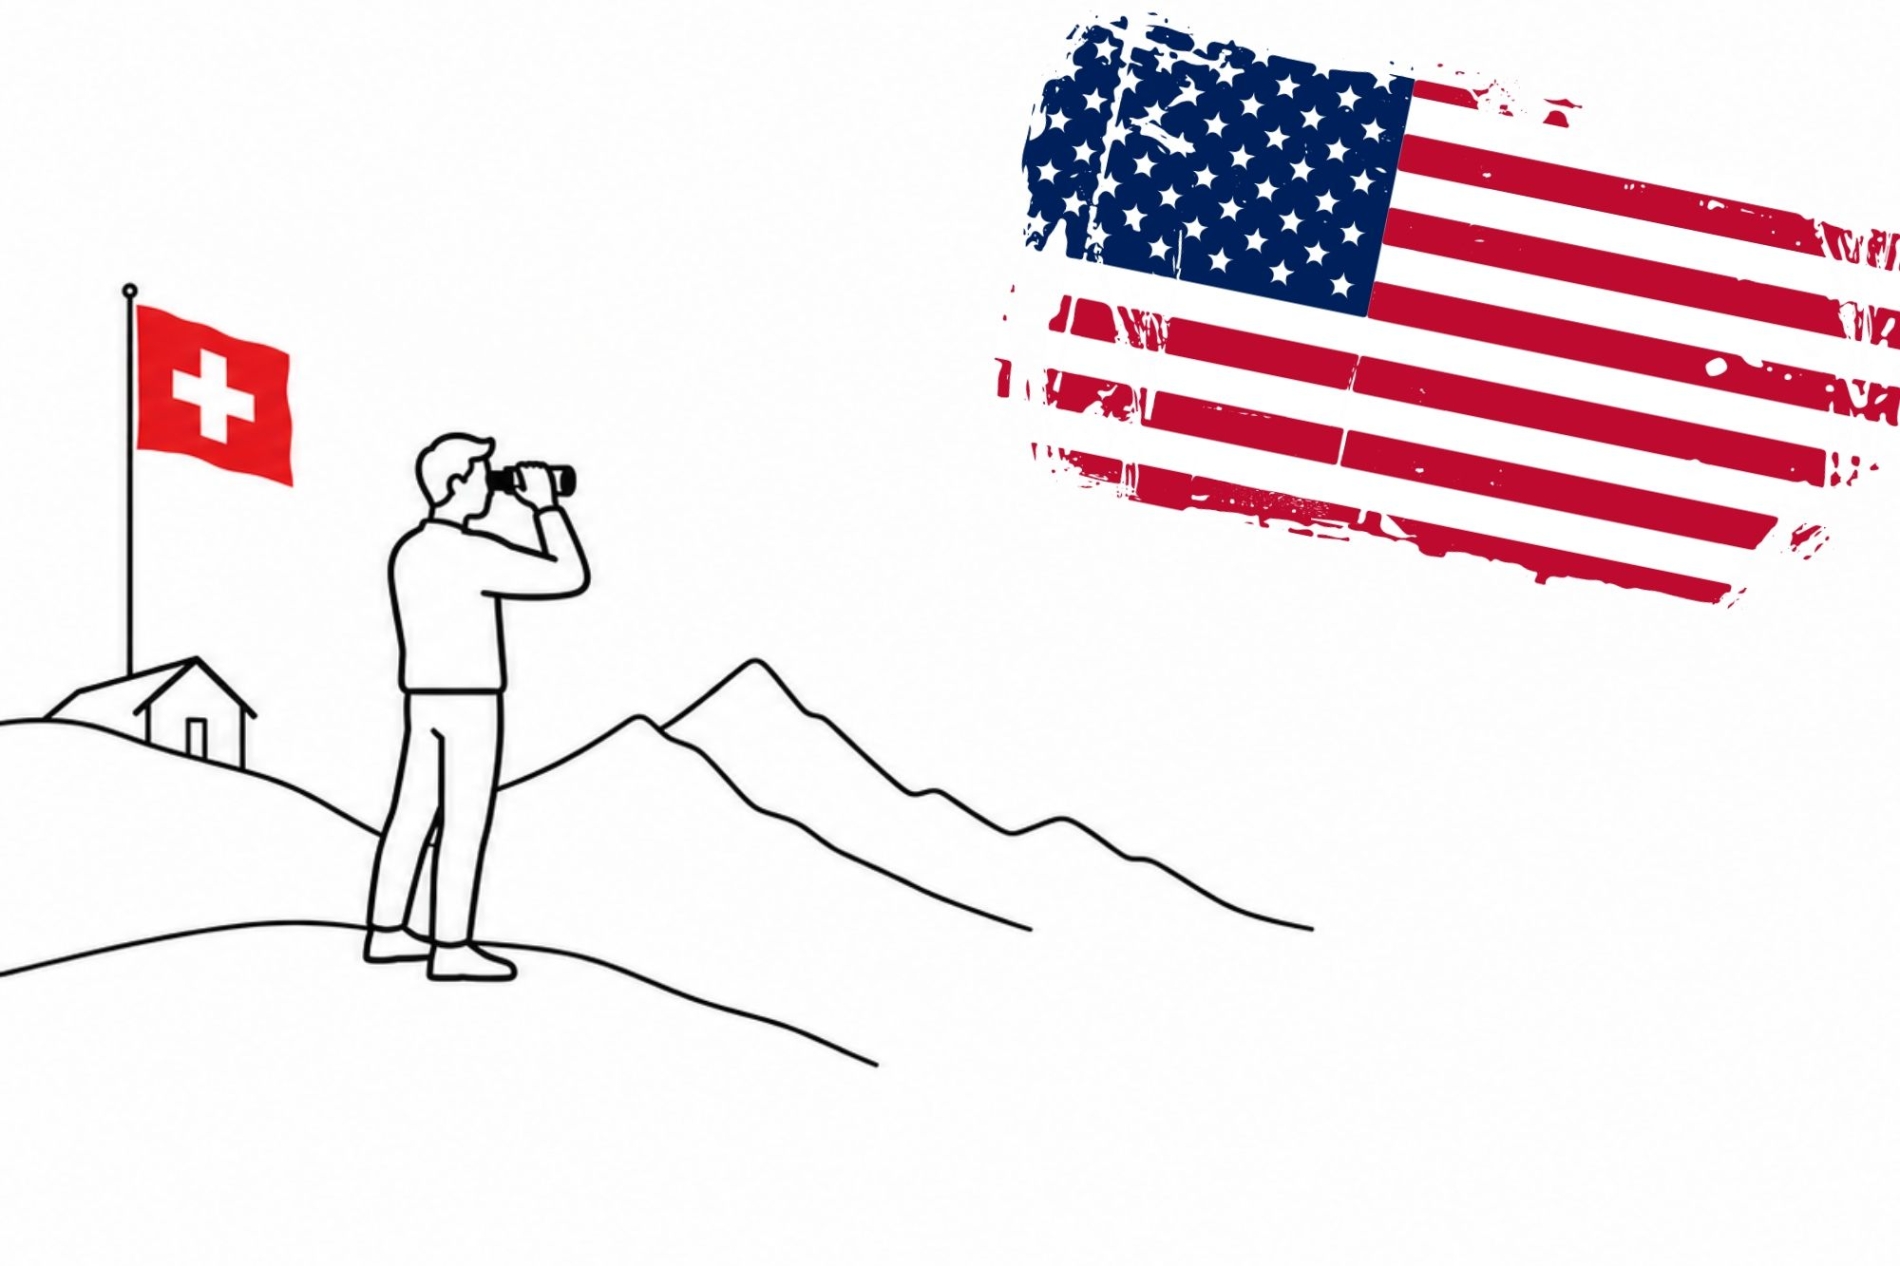
La Svizzera Guarda agli Stati Uniti: Perché i Mercati Internazionali Contano
Per comprendere l'evoluzione dei tassi ipotecari svizzeri è necessario guardare anche oltre i confini nazionali. Le condizioni delle ipoteche fisse, infatti, non dipendono esclusivamente dalle decisioni della Banca nazionale svizzera, ma risentono dell'andamento dei mercati dei capitali internazionali.
Nel corso del 2026, i tassi a lungo termine hanno mostrato una certa pressione al rialzo. Alla fine di settembre, il tasso indicativo medio per un'ipoteca fissa a dieci anni in Svizzera aveva raggiunto il 2,07%, mentre quello a cinque anni si attestava all'1,90%. Un aumento rispetto ai mesi precedenti, legato soprattutto al rincaro del finanziamento sui mercati dei capitali.
Un ruolo importante è svolto dagli Stati Uniti, dove le aspettative sulle future decisioni della Federal Reserve influenzano i rendimenti obbligazionari e, indirettamente, le condizioni finanziarie di altri Paesi.
Il legame non è automatico: un rialzo dei tassi americani non comporta necessariamente un aumento immediato e proporzionale dei tassi ipotecari svizzeri. Tuttavia, quando cresce la pressione sui rendimenti internazionali, anche il mercato elvetico può risentirne.
È proprio questa interdipendenza a rendere il quadro attuale interessante. I tassi di riferimento svizzeri possono rimanere relativamente stabili per alcune settimane, mentre le aspettative sui mercati finanziari continuano a cambiare.
Per chi deve scegliere un finanziamento, questo significa che il momento della decisione conta, ma non può essere l'unico criterio. Cercare di individuare il giorno perfetto per bloccare un tasso è molto difficile. Più utile è valutare se le condizioni disponibili siano compatibili con il proprio progetto e con il livello di rischio che si è disposti ad assumere.
Il Ruolo della Banca Nazionale Svizzera e le Prospettive per i Prossimi Mesi
Sul fronte interno, il quadro monetario rimane relativamente favorevole. Nella decisione del 24 settembre 2026, la Banca nazionale svizzera ha mantenuto il proprio tasso guida allo 0%, ritenendo le condizioni monetarie appropriate per preservare la stabilità dei prezzi e sostenere l'economia.
L'inflazione svizzera resta contenuta rispetto a quella osservata in molte altre economie, pur avendo registrato un moderato aumento nel corso dell'anno, principalmente per effetto dei prezzi energetici. Secondo le valutazioni della BNS, le pressioni inflazionistiche a medio termine risultano ancora limitate.
Questo contribuisce a spiegare perché, nonostante le tensioni internazionali, la Svizzera continui a beneficiare di un contesto finanziario relativamente stabile.
Occorre però distinguere tra il tasso guida della BNS e i tassi ipotecari applicati dalle banche. Il primo influenza soprattutto il costo del denaro a breve termine e i finanziamenti indicizzati al SARON. Le ipoteche fisse di lunga durata, invece, risentono maggiormente delle aspettative incorporate nei tassi swap e nei rendimenti obbligazionari.
È quindi possibile che il tasso guida rimanga invariato mentre le condizioni offerte per un'ipoteca fissa a dieci anni cambiano.
Guardando alla parte finale del 2026, lo scenario suggerisce prudenza più che allarmismo. Non emergono elementi sufficienti per prevedere con certezza un aumento imminente dei tassi svizzeri, ma neppure per considerare garantita la stabilità attuale.
Le decisioni delle principali banche centrali, l'evoluzione dell'inflazione e le condizioni dei mercati obbligazionari continueranno a essere determinanti.
Acquistare Casa o Rinnovare un'Ipoteca: Come Interpretare il Momento Attuale
Per chi desidera acquistare una proprietà a Lugano o nel resto del Ticino, le condizioni di finanziamento rappresentano una componente essenziale della valutazione immobiliare.
Il prezzo di acquisto, infatti, è soltanto uno degli elementi da considerare. A incidere sulla sostenibilità dell'operazione sono anche il capitale proprio disponibile, l'importo dell'ipoteca, la durata del finanziamento, gli eventuali ammortamenti e i costi di mantenimento dell'immobile.
Anche differenze apparentemente contenute nei tassi possono produrre effetti significativi nel tempo. Su un'ipoteca di 800.000 franchi, ad esempio, una variazione di 0,25 punti percentuali corrisponde a 2.000 franchi annui di interessi in più o in meno, a parità di capitale finanziato.
Per questo è importante confrontare le diverse offerte senza fermarsi al solo tasso pubblicizzato.
Un'ipoteca fissa a dieci anni può offrire una maggiore tranquillità a chi desidera pianificare le proprie spese con precisione. Una durata inferiore può essere più adatta a chi prevede cambiamenti nella propria situazione patrimoniale o abitativa. Un finanziamento legato al SARON, invece, presenta caratteristiche differenti e richiede una maggiore disponibilità ad accettare possibili variazioni del costo degli interessi.
Anche chi possiede già un immobile dovrebbe prestare attenzione alla scadenza della propria ipoteca. Iniziare a valutare le alternative con un adeguato anticipo consente di confrontare le proposte, considerare eventuali opzioni di rinnovo anticipato e scegliere senza la pressione di una decisione dell'ultimo momento.
Questo non significa che bloccare immediatamente un tasso sia sempre la soluzione migliore. Significa piuttosto che una decisione consapevole nasce dalla preparazione, non dal tentativo di prevedere perfettamente il mercato.
La Lettura di MDA Group Real Estate
L'andamento dei tassi ipotecari a ottobre 2026 conferma un aspetto fondamentale del mercato immobiliare: il valore di un acquisto non può essere valutato separatamente dalle condizioni del suo finanziamento.
Una proprietà può rappresentare un'opportunità interessante per posizione, qualità costruttiva e prospettive di valorizzazione, ma la sostenibilità dell'investimento dipende anche dalla struttura finanziaria scelta.
Per questo, nell'approccio di MDA Group Real Estate, l'analisi di un acquisto immobiliare considera non soltanto le caratteristiche dell'immobile e il suo corretto posizionamento sul mercato, ma anche il contesto economico in cui l'operazione viene realizzata.
Per chi cerca casa a Lugano o nel resto del Ticino, questo significa affrontare la ricerca con una visione complessiva: individuare la proprietà più adatta, comprenderne il valore, valutare la sostenibilità dell'investimento e coordinare, con i professionisti finanziari competenti, gli aspetti legati al finanziamento.
Lo stesso principio vale per chi acquista con finalità di investimento. In questi casi, il costo del capitale incide direttamente sull'equilibrio economico dell'operazione e deve essere considerato insieme al rendimento atteso, ai costi di gestione e alle prospettive del mercato locale.
La relativa stabilità dei tassi osservata a metà ottobre offre un contesto nel quale è possibile pianificare con attenzione, senza necessariamente accelerare le decisioni. Allo stesso tempo, le incertezze internazionali ricordano quanto sia importante mantenere una prospettiva di medio-lungo periodo.
Il momento giusto per acquistare non coincide necessariamente con il tasso più basso, ma con l'incontro tra una proprietà di valore, condizioni di finanziamento sostenibili e un progetto immobiliare ben definito.
È su questo equilibrio che si costruiscono le decisioni immobiliari più solide, indipendentemente dalle oscillazioni dei mercati finanziari.
Leggi le altre news:
- MUTUI E TASSI IPOTECARI IN SVIZZERA: LA SITUAZIONE A FINE OTTOBRE 2026
- VIVERE A PREGASSONA, SONVICO E BARBENGO: I QUARTIERI RESIDENZIALI INTORNO A LUGANO
- VENDERE UN TERRENO IN TICINO: COME VALORIZZARLO IN UN MERCATO SEMPRE PIÙ SELETTIVO
- TERRENI EDIFICABILI IN TICINO: COME STA CAMBIANDO IL MERCATO E COSA VALUTARE PRIMA DI ACQUISTARE
- MERCATO IMMOBILIARE IN TICINO: BILANCIO DEL PRIMO SEMESTRE 2026 E PREVISIONI
- LA CASA PER RICEVERE: COME CAMBIANO GLI SPAZI NELLE ABITAZIONI DI FASCIA ALTA IN TICINO
- TICINO REAL ESTATE INDEX: LEGGERE IL MERCATO PER COMPRENDERNE L'EVOLUZIONE
- DUE VILLE, UN'UNICA FIRMA: LA QUALITÀ
- DAL NORD EUROPA (E DAL SUDAMERICA) A LUGANO: PERCHÉ I GRANDI PATRIMONI SCELGONO IL CERESIO
- ESTATE A LUGANO: UNA CASA TRA LAGO, NATURA E RELAX
- VIVERE GLI SPAZI ESTERNI: GIARDINI, TERRAZZE E OUTDOOR LIVING NELLE CASE TICINESI
- PERCHÉ SEMPRE PIÙ IMPRENDITORI SCELGONO LUGANO PER VIVERE E INVESTIRE